Finn A. Fischer ist die diesem Bereich zugeordnete redaktionelle Autorenzeile. Themengebiet: Kassensysteme und Zahlungsabwicklung für kleine Unternehmen. Praktische Leitfäden, Vergleiche und Fragen zur Auswahl von Möglichkeiten bilden den Schwerpunkt dieser Autorenzeile. Dies ist ein redaktionelles Pseudonym der Publikation und keine Behauptung einer unabhängig verifizierten persönlichen Identität.
Grenzregion Freiburg: umsatzsteuerfreier Verkauf an Reisende aus der Schweiz, Nachweise einschließlich dAKZ und die Prüfung des Zahlungsanbieters im BaFin-Register.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 3 Min. Lesezeit
Kassensysteme Berlin Kosten: Was Gastronomiebetriebe für Hardware, TSE-Modul, Zahlungsanbindung und laufende Gebühren einplanen – mit Beispielrechnung.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 7 Min. Lesezeit
Kassensicherungsverordnung kleine Unternehmen: TSE-Pflicht, Mitteilung nach § 146a AO, BMF-Schreiben und die GoBD-Fristen von zehn Jahren praktisch erklärt.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 10 Min. Lesezeit
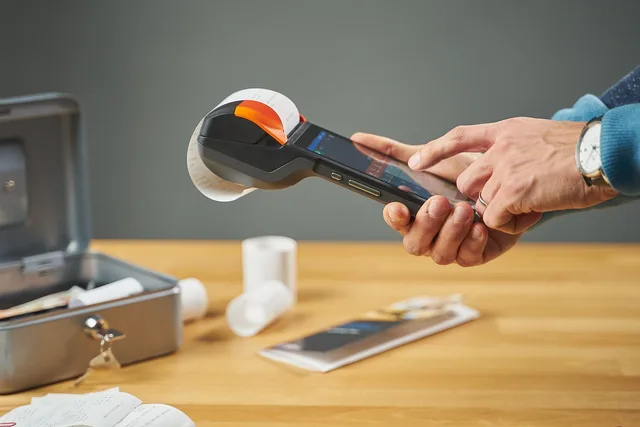
Zahlungsgeräte für Ladengeschäfte: Preise und Sätze von SumUp und Zettle, Bezug von Ingenico und Verifone über Acquirer sowie KassenSichV, TSE und Vertragslaufzeit.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 10 Min. Lesezeit
Kartenzahlungsterminal für Dienstleister: Schwellenwerte ab 300 Euro Kartenumsatz, Gebührenmodelle von SumUp, Zettle und Ingenico plus Beispielrechnung.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 4 Min. Lesezeit
Wie Sie Kartenangebote im Einzelhandel vergleichbar machen: Entgelt, Fixgebühr und Durchschnittsbon werden in einem Rechenbeispiel auf 100 Euro umgerechnet.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 4 Min. Lesezeit
Kartenterminal ohne Vertragsbindung: Anbieter ohne Mindestlaufzeit, Gebühren in Prozent und Cent, Gerätepreise in Euro, Kündigungsfristen im Überblick.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 4 Min. Lesezeit
Kassenabrechnung Einzelhandel: Vier Schritte zu TSE-Signatur, Z-Bericht, GoBD und Aufbewahrungsfristen nach § 147 AO, inklusive Bundeszentralamt für Steuern.
Redaktionelle Zuständigkeit: Finn A. Fischer · · 4 Min. Lesezeit